Dette privée
Financement non coté d’entreprises ou d’actifs, avec des risques de crédit, de défaut et de liquidité.

Guide FPS · 2026
Le fonds professionnel spécialisé (FPS) est un fonds d’investissement alternatif destiné à des investisseurs répondant à des conditions d’accès spécifiques. Sa grande souplesse permet de mettre en œuvre des stratégies très différentes : dette privée, capital-investissement, infrastructures, immobilier ou autres actifs, selon sa documentation.
Capital non garanti · Accès réglementé · Risques propres à chaque stratégie
Trois niveaux à distinguer
01 · Le véhicule
Le FPS et son cadre réglementaire.
02 · La stratégie
Dette, private equity, infrastructures, immobilier…
03 · Le produit
Un fonds précis, avec ses actifs, frais, durée, risques et conditions d’accès.
À retenir : le mot « FPS » ne décrit ni le niveau de risque ni la classe d’actifs. Deux FPS peuvent avoir des profils totalement différents.
Mise à jour éditoriale : Bertrand BROTTIER — Reduction-Impots.fr · 30 septembre 2026.
01 · Le véhicule
Le Code monétaire et financier prévoit qu’un fonds professionnel spécialisé peut prendre la forme d’une SICAV, d’un fonds commun de placement ou d’une société en commandite simple ; il peut notamment prendre la forme d’une société de libre partenariat.[1]
Le FPS est un véhicule, pas une stratégie en soi. Il peut être utilisé pour investir dans des entreprises non cotées, financer des sociétés par la dette, acquérir des actifs immobiliers ou d’infrastructure, ou mettre en œuvre d’autres politiques prévues par sa documentation.
Pour replacer ce véhicule dans l’architecture du site, consultez le pivot Fonds professionnels, puis les pages dédiées à la Dette privée, aux Infrastructures et à l’Immobilier non coté.
Le véhicule : le cadre juridique du fonds.
La stratégie : dette privée, private equity, infrastructures, immobilier…
Le produit : un fonds précis, avec ses actifs, sa durée, ses frais, sa liquidité et ses risques.
À comparer : la documentation du fonds, sa stratégie réelle et les conditions d’accès.
02 · Conditions d’accès
L’accès à un FPS ne se résume pas à un ticket unique. L’article 423-27 du règlement général de l’AMF prévoit plusieurs catégories d’investisseurs et plusieurs voies de souscription.[2]
Une souscription initiale supérieure ou égale à 100 000 € constitue l’une des voies d’accès prévues par l’AMF.[2]
Le texte prévoit notamment certains investisseurs à partir de 30 000 € s’ils remplissent des conditions précises d’expérience ou de contribution, ainsi que des souscriptions réalisées dans le cadre d’un service de gestion de portefeuille et, sous conditions, des investisseurs de détail lorsque le FPS est agréé ELTIF.[2]
03 · Choisir une exposition
Financement non coté d’entreprises ou d’actifs, avec des risques de crédit, de défaut et de liquidité.
Prises de participation dans des entreprises non cotées, avec un horizon généralement long et un risque de perte en capital.
Capital ou dette liés à des actifs d’énergie, transport, numérique ou autres infrastructures.
Actifs ou financements immobiliers professionnels, avec des risques propres au marché immobilier, au levier et à la liquidité.
04 · Fiches produits
Le catalogue ci-dessous présente les fiches FPS publiées sur le site. La disponibilité, les frais, les conditions d’accès et les caractéristiques doivent être confirmés pour chaque produit.
Disponibilité et conditions à confirmer avec le cabinet.
 FPS 123 AeroAsset 4Découvrir le produit
 FPS Pams Credit Solutions ELTIFDécouvrir le produit
 FPS Opale Capital Direct LendingDécouvrir le produit
 Tikehau Aéro Partenaires II FeederDécouvrir le produit
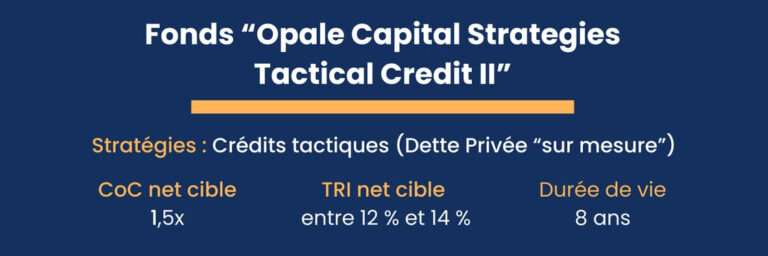 Opale Capital Credits Tactiques 2Découvrir le produit
 Opale Capital Strategies Credits TactiquesDécouvrir le produit
 FPS Mirova Environnement Acceleration CapitalDécouvrir le produit
 Le FPS Unipharma IIIDécouvrir le produit
 FPS Eres IVDécouvrir le produit
05 · Décider en connaissance de cause
Le FPS n’offre aucune garantie générale du capital. Le risque dépend directement de ses actifs et de sa stratégie.
Les actifs non cotés peuvent être difficiles à céder et les possibilités de rachat peuvent être limitées.
L’absence de cotation continue peut rendre l’évaluation plus complexe et moins fréquente.
Certains FPS peuvent être concentrés sur peu d’actifs, secteurs, contreparties ou zones géographiques.
L’endettement au niveau du fonds ou des actifs peut amplifier les pertes.
La documentation, les mécanismes de frais, les droits des porteurs et les conditions de sortie doivent être compris avant souscription.
06 · Notre grille de lecture
Frais : souscription, gestion, performance et éventuels frais des véhicules sous-jacents.
Équipe : expérience du gérant sur la stratégie réellement mise en œuvre.
Marché cible : catégories d’investisseurs auxquelles le fonds peut être commercialisé.
Risques spécifiques : crédit, immobilier, private equity, infrastructure ou autre selon le portefeuille.
07 · Pour aller plus loin
Le pivot pour comparer FPS, FPCI, OPPCI et les grands univers du non-coté.
Comprendre le financement non coté et les différences entre direct lending, dette senior, unitranche et crédit tactique.
Comparer infrastructure equity, infrastructure debt, greenfield et brownfield.
Comprendre les stratégies immobilières professionnelles et les véhicules associés.
08 · Questions fréquentes
Les investisseurs visés par l’article L. 214-155 constituent l’une des catégories prévues, mais l’article 423-27 de l’AMF prévoit aussi plusieurs autres voies d’accès, notamment une souscription initiale d’au moins 100 000 €, certains cas à partir de 30 000 €, la gestion sous mandat et les FPS agréés ELTIF.[2]
Non. Il s’agit d’un véhicule qui peut porter des stratégies de dette privée, d’infrastructures, d’immobilier ou de capital-investissement, entre autres.
Certains contrats peuvent référencer des fonds professionnels dans des conditions propres au contrat, au souscripteur et au fonds. Ce n’est pas une règle générale applicable à tous les FPS.
Le régime des FPS relève des fonds déclarés. La commercialisation et la documentation obéissent néanmoins à des obligations réglementaires ; il faut consulter le prospectus ou le règlement du fonds concerné.
Votre projet patrimonial
Nous examinons les actifs, la durée, les frais, le risque, la liquidité et les conditions d’accès avant d’évaluer si un FPS peut avoir une place dans votre allocation.
Mise à jour : 30 septembre 2026. Cette page présente des informations générales et non une recommandation personnalisée. Les conditions d’accès, frais, disponibilité, risques et modalités de souscription doivent être vérifiés dans la documentation de chaque fonds.

