01 · CRÉATION
Capital-risque
Financer de jeunes entreprises, souvent innovantes, dont le modèle économique reste à confirmer.
Vigilance : échecs possibles, besoins de financement supplémentaires et dilution.

Guide & comparatif · 2026
Accompagner des entreprises dans leur développement, leur transformation ou leur transmission : le capital-investissement ouvre un autre univers de placement, avec des contraintes qu’il faut comprendre avant de s’engager.
Capital non garanti · Liquidité limitée
Votre investissement, en perspective
01 · Vous, investisseur
Un objectif, un horizon, un capital engagé.
02 · Le fonds & son équipe
Sélectionner, investir et accompagner.
03 · Les entreprises
Créer de la valeur… sans certitude de résultat.
À retenir avant tout : risque de perte partielle ou totale du capital, argent potentiellement immobilisé longtemps et absence de rendement garanti. Le private equity ne remplace pas une épargne de précaution.
Retrouvez notre sélection de fiches FPCI et FPS présentées sur le site. La disponibilité et les conditions de souscription doivent être confirmées pour chaque fonds.
Disponibilité et conditions à confirmer avec le cabinet. Disponibilité et conditions à confirmer avec le cabinet.notre sélection de FPCI
 FPCI Elevation Miriad IIIDécouvrir le produit
 Altaroc Odyssey 2026 SLPDécouvrir le produit
 FPCI Trail entrepreneursDécouvrir le produit
 FPCI Altaroc Odyssey 2025Découvrir le produit
 FPCI Altaroc Odyssey 2024Découvrir le produit
 FPCI Apax Development Fund 2Découvrir le produit
 FPCI Altaroc Global 2023Découvrir le produit
 FPCI Elevation GrowthDécouvrir le produit FPCI Elevation MiriadDécouvrir le produit
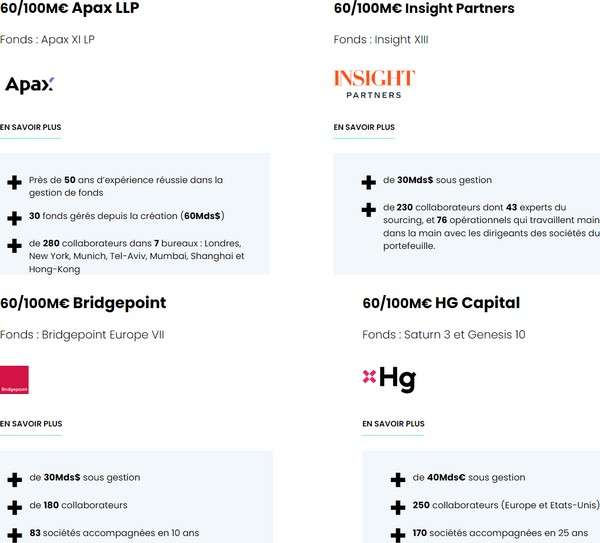 Altaroc Global 2022Découvrir le produit
notre sélection de FPS
 FPS 123 AeroAsset 4Découvrir le produit
 FPS Pams Credit Solutions ELTIFDécouvrir le produit
 FPS Opale Capital Direct LendingDécouvrir le produit
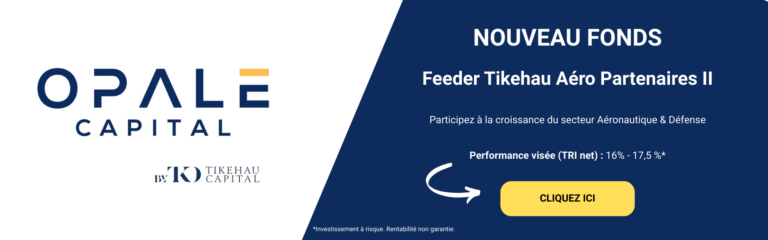 Tikehau Aéro Partenaires II FeederDécouvrir le produit
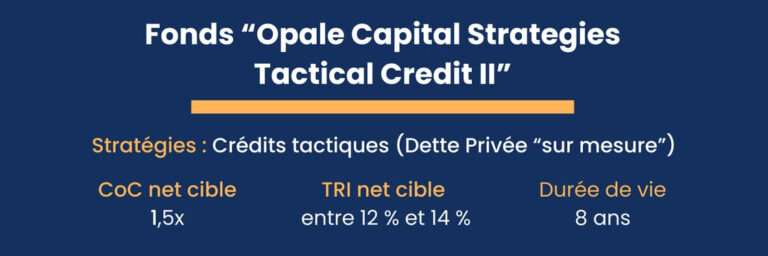 Opale Capital Credits Tactiques 2Découvrir le produit
 Opale Capital Strategies Credits TactiquesDécouvrir le produit
 FPS Mirova Environnement Acceleration CapitalDécouvrir le produit
 Le FPS Unipharma IIIDécouvrir le produit
 FPS Eres IVDécouvrir le produit
01 · Les fondamentaux
Le private equity, ou capital-investissement, consiste à prendre des participations dans des entreprises non cotées en Bourse. L’investisseur intervient directement au capital ou souscrit un fonds qui construit et suit un portefeuille d’entreprises. Le capital-risque n’en est qu’une composante : toutes les opérations ne financent pas des start-up.[1]
L’objectif est de réaliser une plus-value lors de la cession des participations, avec d’éventuelles distributions intermédiaires. La réussite dépend notamment des entreprises, du prix payé, de la gestion et des conditions de sortie.
La stratégie : quelles entreprises, à quel stade et dans quels secteurs ?
Le véhicule : FCPR, FPCI ou autre structure qui porte les investissements.
L’enveloppe : détention directe, compte-titres ou contrat éligible. Elle ne change pas, à elle seule, le risque économique des actifs.
02 · Choisir une exposition
Le nom du fonds ne suffit pas. Son stade d’intervention, sa concentration et son recours éventuel à l’endettement déterminent largement la nature du risque.[1]
01 · CRÉATION
Financer de jeunes entreprises, souvent innovantes, dont le modèle économique reste à confirmer.
Vigilance : échecs possibles, besoins de financement supplémentaires et dilution.
02 · CROISSANCE
Accompagner une entreprise déjà établie : nouveaux marchés, capacités de production ou acquisitions.
Vigilance : croissance moins forte que prévu ou projet mal exécuté.
03 · REPRISE
Organiser le rachat ou la transmission d’une entreprise, souvent avec un financement par dette.
Vigilance : l’endettement peut amplifier les difficultés et les pertes.
04 · RESTRUCTURATION
Investir dans une entreprise en difficulté pour financer sa restructuration et tenter son redressement.
Vigilance : scénario de redressement incertain et risque de défaillance élevé.
03 · Comprendre le temps long
Voici un parcours de lecture pour un fonds fermé à appels de capitaux. Tous les fonds ne suivent pas ce fonctionnement : certains demandent un versement intégral dès la souscription.
ÉTAPE 01
Vous choisissez un montant et acceptez un règlement, une durée et des obligations de financement.
ÉTAPE 02
Les versements peuvent être échelonnés. Il faut conserver les liquidités nécessaires pour honorer les appels.
ÉTAPE 03
Les participations sont suivies pendant plusieurs années. Les valorisations restent des estimations avant cession.
ÉTAPE 04
Les distributions dépendent des réalisations. Leur date et leur montant ne sont pas garantis.
04 · Comparer les voies d’accès
Ce comparatif distingue les fonds et les modes de détention. Ce ne sont pas des catégories exclusives : un fonds peut, par exemple, être accessible dans une enveloppe assurantielle si les conditions le permettent.
Sur petit écran, faites défiler le tableau horizontalement si nécessaire.
| Solution | Ce que vous détenez | Accès et disponibilité | Point à examiner |
|---|---|---|---|
| FCPR | Des parts d’un fonds commun de placement à risques. | Offre pouvant viser les particuliers. Ticket, durée et rachats propres à chaque fonds. | Diversification réelle, frais et qualification fiscale éventuelle. |
| FPCI | Des parts d’un fonds professionnel de capital-investissement. | Accès réglementé ; liquidité généralement très limitée. | Éligibilité du souscripteur, appels de fonds, endettement et modalités de sortie. |
| FCPI et FIP | Des fonds avec des règles d’investissement spécifiques, notamment d’innovation ou de proximité. | Souscription selon l’offre ; conservation fiscale et durée réelle du placement à distinguer. | Régime fiscal exact en 2026, quota éligible et concentration. |
| Assurance-vie | Des unités de compte référencées au contrat, lorsqu’elles donnent accès au non-coté. | Support et investisseur éligibles ; règles du contrat et du support à vérifier. | Cumul des frais, valorisation, conditions de rachat et fiscalité de l’enveloppe. |
| Titres en direct | Une participation dans une ou plusieurs entreprises. | Accord de souscription ou d’acquisition ; absence fréquente de marché de revente. | Concentration, droits de l’actionnaire, pacte et financement futur. |
Une souscription initiale d’au moins 100 000 € constitue l’une des voies d’accès prévues par le règlement général de l’AMF, mais ce n’est ni l’unique voie ni un ticket universel. D’autres situations réglementaires existent. Un FPCI est déclaré à l’AMF, et non agréé comme un fonds grand public.[2]
05 · Décider en connaissance de cause
Le potentiel de gain s’apprécie avec les pertes possibles, le temps d’immobilisation et tous les coûts. Une valorisation peu fréquente ne signifie pas que le placement est peu risqué.[1]
Une entreprise peut échouer ou être cédée à un prix inférieur à son coût d’acquisition. La perte peut être totale.
Une sortie anticipée peut être impossible, différée ou réalisée avec une décote. La durée annoncée n’est pas une promesse de remboursement.
Les estimations peuvent être révisées. La dette, la concentration sectorielle et le change ajoutent des facteurs de risque selon la stratégie.
Avant toute décision, demandez le document d’informations clés lorsqu’il est requis, le règlement ou prospectus, la grille des frais et les derniers rapports disponibles.
Comparez des performances de même nature : même période, stratégie comparable et périmètre de frais explicite. Distinguez les sommes déjà distribuées des valorisations encore estimées.
Pour votre situation : vérifiez que les pertes possibles, les engagements restant à verser et l’absence de sortie sont compatibles avec vos projets. Il n’existe pas de pourcentage d’allocation adapté à tous.
06 · Fiscalité vérifiée en septembre 2026
La fiscalité dépend du fonds, de l’opération, de la date des versements, de l’enveloppe et de votre situation. Une réduction d’impôt à l’entrée, une exonération conditionnelle de gains et un report d’imposition sont trois mécanismes différents.
FCPR / FPCI · Gains
Pour certains fonds fiscalement éligibles détenus par une personne physique, un régime d’exonération d’impôt sur le revenu peut s’appliquer, avec notamment un engagement de conservation d’au moins cinq ans et des conditions de réinvestissement des distributions. Les prélèvements sociaux restent à examiner. Cinq ans de conservation fiscale ne signifient pas une sortie possible à cinq ans.[5]
IR-PME · Souscriptions éligibles
Le taux de droit commun de l’IR-PME est de 18 %, sous conditions. Des régimes spécifiques peuvent différer. Il ne faut pas appliquer un taux de 25 % à tout investissement non coté ni assimiler l’achat de titres existants à une souscription éligible.[6]
FIP Corse / Outre-mer · Base éligible
Le taux de 30 % s’applique à la base éligible, après prise en compte des frais d’entrée et du quota d’investissement auquel le fonds s’engage. Plafonds, durée de conservation et autres conditions doivent être respectés.[7]
FCPI · Attention au changement de régime
La loi de finances pour 2026 a supprimé la réduction d’impôt des FCPI prévue par l’article 199 terdecies-0 A. Le régime distinct des FCPI investis dans des jeunes entreprises innovantes (FCPI-JEI) doit être étudié séparément : le seul nom « FCPI » ne permet pas de conclure à un avantage fiscal.[8]
Private Equity Academy · Apprendre à votre rythme
Les ressources de la Private Equity Academy sont désormais réunies ici. Choisissez un niveau, testez vos connaissances, puis approfondissez les notions avec nos vidéos.
Tester mes connaissances Voir les vidéos Recevoir le livre blanc
Trois quiz de 10 questions. Ouvrez le niveau de votre choix pour jouer directement sur cette page.
Ces quiz évaluent des connaissances générales. Leur résultat ne détermine ni votre éligibilité à un fonds ni l’adéquation d’un investissement à votre situation. Pour la fiscalité et les offres, consultez les informations à jour du guide et les documents du fonds.
Une série réalisée avec Altaroc et quatre extraits de notre intervention sur BFM Business. Les vidéos sont des contenus d’archives : les offres, conditions et chiffres cités peuvent avoir évolué. Les performances passées ne préjugent pas des performances futures.
Ces trois épisodes présentent l’offre d’un acteur particulier. Ils ne constituent pas un comparatif de marché ni une confirmation de disponibilité actuelle.
Retrouvez le formulaire de demande du livre blanc de la Private Equity Academy.
07 · Pour aller plus loin
A · COMPRENDRE
Complétez votre lecture par les ressources pédagogiques de la Private Equity Academy.
B · COMPARER
Partez du cadre d’investissement, puis examinez les caractéristiques et documents de chaque fonds.
C · STRUCTURER
Pour un projet assurantiel, comparez le contrat, les supports acceptés et l’ensemble des frais. L’accès au non-coté n’est jamais présumé.
Ces ressources ne constituent pas une liste de fonds actuellement ouverts à la souscription. La disponibilité et l’adéquation de chaque solution doivent être confirmées.
08 · Questions fréquentes
Il n’existe pas de minimum unique. Il dépend du fonds, de la catégorie de parts, du distributeur et de l’enveloppe. Pour un FPCI, les conditions réglementaires d’accès s’ajoutent au montant demandé. Comparez le capital total engagé, et pas seulement le premier versement.[2]
Pas nécessairement. Un fonds fermé peut interdire le rachat des parts pendant sa vie. Une cession à un tiers, lorsqu’elle est possible, ne garantit ni acheteur ni prix. Un fonds ouvert peut aussi limiter ou suspendre les rachats dans les conditions prévues.[4]
Non. Un objectif de performance n’est pas un engagement de résultat. Il faut envisager un scénario défavorable, y compris une perte totale, et ne pas déduire les résultats futurs des performances passées.[1]
Non. Le private equity désigne un investissement, pas un régime fiscal. Un avantage éventuel exige une éligibilité spécifique. La qualité économique du placement, les risques et les frais doivent être examinés indépendamment de cet avantage.
Cela peut être possible selon le contrat, les supports, le profil du souscripteur et l’acceptation de l’assureur. Le choix d’une enveloppe luxembourgeoise ne rend ni le capital garanti ni les actifs liquides. L’éligibilité et la fiscalité doivent être validées pour le cas étudié.
Comprendre le fonctionnement de l’assurance-vie luxembourgeoise
Votre projet patrimonial
Objectif, horizon, épargne disponible, capacité à subir une perte et fiscalité : ces éléments permettent d’examiner si le private equity a sa place dans votre patrimoine et sous quelle forme.
Mise à jour : 29 septembre 2026. Cette page présente des informations générales, et non une recommandation personnalisée. Le traitement fiscal dépend de la situation de chacun et peut évoluer. Les documents réglementaires du fonds et les conditions contractuelles doivent être lus avant toute souscription.