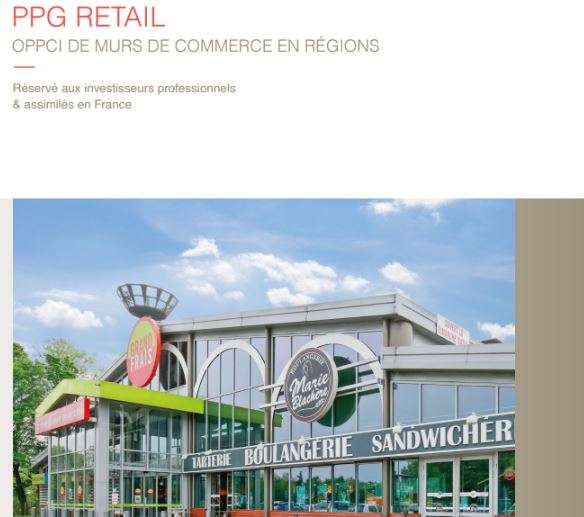
01 · STABILISÉ
Immobilier locatif exploité
Actifs déjà loués ou en exploitation, avec un historique de revenus.
À examiner : vacance, locataires, durée des baux, travaux et prix d’acquisition.

Guide immobilier non coté · 2026
L’immobilier non coté regroupe des investissements dans des immeubles, des sociétés immobilières ou des financements immobiliers qui ne sont pas négociés en continu sur un marché coté. Dans l’univers professionnel, l’exposition peut notamment passer par un OPPCI, selon les conditions d’accès et la documentation du fonds.
Capital non garanti · Horizon souvent long · Liquidité limitée
Trois questions avant d’investir
01 · Quel actif ?
Bureaux, commerces, logistique, hôtellerie, résidentiel ou immobilier spécialisé.
02 · Quelle stratégie ?
Actifs stabilisés, value-add, développement ou dette immobilière.
03 · Quel véhicule ?
OPPCI ou autre structure autorisée par sa documentation.
À retenir : « immobilier » décrit l’actif sous-jacent ; OPPCI décrit un cadre de fonds professionnel. La stratégie, le levier, la liquidité, les frais et les conditions d’accès doivent être analysés séparément.
01 · Les fondamentaux
L’immobilier non coté permet d’être exposé à des actifs immobiliers sans passer par des titres négociés en continu en Bourse. La création de valeur peut venir des loyers, de l’amélioration de l’exploitation, de travaux, du développement d’un actif, de la baisse de son coût de financement ou de sa revente.
Le niveau de risque dépend notamment du prix d’acquisition, de l’occupation, de la qualité des locataires, des travaux, du financement, du niveau d’endettement et du calendrier de sortie. Une valorisation peu fréquente ne signifie pas que l’actif est peu risqué.
Le Code monétaire et financier réserve en principe la souscription et l’acquisition de parts ou actions d’un organisme professionnel de placement collectif immobilier aux clients professionnels, tout en prévoyant que le règlement général de l’AMF puisse ouvrir l’accès à d’autres investisseurs sous certaines conditions.[1]
L’actif : ce que le fonds détient ou finance.
La stratégie : core, value-add, développement, dette immobilière ou autre approche.
Le véhicule : OPPCI, OPCI, SCPI ou autre structure. Ils ne répondent pas au même cadre.
02 · Choisir une exposition
Deux fonds investissant dans le même type d’immeuble peuvent présenter des profils de risque très différents selon leur niveau de travaux, leur recours à la dette et leur calendrier d’investissement.
01 · STABILISÉ
Actifs déjà loués ou en exploitation, avec un historique de revenus.
À examiner : vacance, locataires, durée des baux, travaux et prix d’acquisition.
02 · TRANSFORMATION
Création de valeur recherchée par rénovation, relocation, repositionnement ou changement d’usage.
À examiner : budget travaux, délais, relocation, financement et valeur de sortie.
03 · DÉVELOPPEMENT
Exposition à des opérations à construire, transformer ou commercialiser.
À examiner : permis, coûts, délais, pré-commercialisation et refinancement.
04 · FINANCEMENT
Financement d’actifs ou d’opérations immobilières par la dette plutôt que par une prise de participation.
À examiner : rang, sûretés, ratio de financement, capacité de remboursement et liquidité.
03 · Comparer les profils
Repères généraux : la documentation de chaque fonds prévaut.
| Approche | Moteur de performance | Horizon | Point de vigilance |
|---|---|---|---|
| Stabilisé | Loyers et valeur de revente | Souvent long | Vacance, loyers, taux et prix d’acquisition |
| Value-add | Repositionnement et amélioration des revenus | Long | Travaux, relocation et coût du financement |
| Développement | Création puis vente ou exploitation d’un actif | Long | Construction, délais, commercialisation et refinancement |
| Dette immobilière | Intérêts et remboursement du capital | Selon maturité | Défaut, rang, sûretés et valeur de l’actif |
04 · Les secteurs
Actifs dépendants notamment de la localisation, de la qualité locative, des usages et de la demande des entreprises ou des consommateurs.
Entrepôts, plateformes logistiques et actifs productifs dont la valeur dépend notamment des flux, de la localisation et de l’adaptation aux usages.
Actifs dont les revenus peuvent être davantage liés à l’exploitation et au cycle économique qu’à un loyer traditionnel.
Logements ou actifs spécialisés, dont le cadre réglementaire, les exploitants et la demande doivent être analysés selon chaque stratégie.
05 · Explorer les véhicules
Les organismes professionnels de placement collectif immobilier relèvent d’un cadre spécifique. L’AMF encadre notamment leur création, leur documentation d’information et leur suivi réglementaire.[2] La disponibilité et les conditions d’accès doivent être vérifiées pour chaque fonds.
Disponibilité et conditions à confirmer avec le cabinet.
06 · Décider en connaissance de cause
La valeur des immeubles ou des sociétés détenues peut baisser. Le capital n’est pas garanti.
La vente d’actifs immobiliers prend du temps et les rachats de parts peuvent être limités, différés ou suspendus selon le fonds.
Les actifs ne disposent pas d’un prix de marché continu. Leur valeur repose sur des expertises, hypothèses et transactions comparables.
Vacance, impayés, baisse de loyers ou départ d’un locataire important peuvent affecter les revenus.
L’endettement peut amplifier les pertes et rendre le fonds plus sensible au coût du financement.
Coûts de rénovation, normes, autorisations et contraintes environnementales peuvent modifier l’économie d’un projet.
07 · Notre grille de lecture
Durée et liquidité : horizon recommandé, rachat, préavis et éventuelles restrictions.
Valorisation : fréquence des expertises et méthodes retenues.
Frais : souscription, gestion, acquisition, cession et éventuels mécanismes de performance.
Équipe : expérience sur les secteurs visés, le financement et les cessions réalisées.
08 · Selon votre projet
Un placement immobilier non coté ne doit pas être assimilé à une trésorerie disponible à court terme. Pour une société disposant de liquidités structurellement excédentaires, la durée, le risque de perte et les contraintes de sortie doivent rester compatibles avec les besoins futurs.
L’immobilier constitue un univers distinct du capital-investissement et des infrastructures, même si certains fonds peuvent avoir des expositions croisées.
09 · Questions fréquentes
Non. Une SCPI relève d’un cadre spécifique. Un OPPCI est un autre véhicule juridique, destiné en principe à une clientèle professionnelle et soumis à des règles propres.[1]
Non. Ils appartiennent tous deux à l’univers de l’investissement collectif immobilier, mais l’OPPCI relève du cadre professionnel. Les conditions d’accès et les règles applicables ne sont donc pas identiques.[2]
Pas nécessairement. L’immobilier est peu liquide et les fonds peuvent prévoir des délais, préavis ou restrictions. Les modalités exactes de rachat et de liquidation doivent être lues avant la souscription.
Non. Il faut notamment vérifier l’horizon, la capacité de perte, la liquidité disponible, les besoins futurs de la société et les caractéristiques du fonds. Le statut professionnel du véhicule ne suffit pas à déterminer son adéquation.
Votre projet patrimonial
Nous analysons la stratégie immobilière, la qualité des actifs et locataires, le financement, les frais et les conditions de sortie avant d’évaluer la place éventuelle d’un fonds dans votre patrimoine.
Mise à jour : 30 septembre 2026. Cette page présente des informations générales et non une recommandation personnalisée. Les caractéristiques, frais, risques, disponibilité et conditions d’accès doivent être vérifiés dans la documentation de chaque fonds.