Responsable éditorial : Bertrand BROTTIER, fondateur de Reduction-Impots.fr.
Un FCPI (fonds commun de placement dans l’innovation) permet d’investir dans des entreprises innovantes, souvent non cotées, avec un avantage fiscal possible sous conditions. En 2026, il faut distinguer le régime général des FCPI et les souscriptions entrant dans le cadre renforcé applicable à certaines jeunes entreprises innovantes : le taux, l’assiette et la fraction réellement éligible doivent être vérifiés fonds par fonds.
Sur cette page, nous expliquons ce qu’est un FCPI, comment fonctionne la réduction d’impôt, quels rendements et risques peuvent être attendus, comment se déroule la sortie et quels critères utiliser pour comparer plusieurs fonds.
notre sélection de FCPI
Disponibilité et conditions à confirmer avec le cabinet.
30 %Taux prévu par l’article 199 terdecies-0 A bis pour les souscriptions répondant aux conditions du régime JEI concerné.
5 ans minimumDurée de conservation fiscale généralement requise, sans garantie de liquidité au terme.
Capital à risqueLa réduction d’impôt ne protège pas contre une perte en capital.
FCPI : définition et fonctionnement
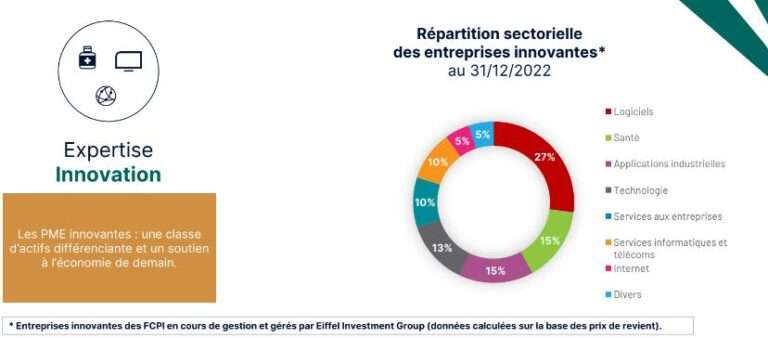
Le FCPI appartient à la famille des fonds communs de placement à risques. Il collecte des capitaux auprès d’investisseurs puis les investit selon une politique définie dans son règlement, notamment dans des sociétés innovantes répondant aux critères prévus par la réglementation.
L’investisseur détient des parts du fonds et non directement les entreprises financées. La gestion, la sélection des participations, leur suivi et leur cession sont confiés à une société de gestion.
FCPI, FIP et FCPR : quelles différences ?
Les trois véhicules appartiennent à l’univers du capital-investissement, mais leurs règles d’investissement et leurs régimes fiscaux diffèrent. Le FCPI vise l’innovation ; les FIP répondent à des règles territoriales spécifiques ; un FCPR générique n’ouvre pas nécessairement droit au même avantage fiscal à l’entrée.
Quelle réduction d’impôt pour un FCPI en 2026 ?
L’article 199 terdecies-0 A bis du CGI prévoit un taux de 30 % pour les souscriptions entrant dans son champ, notamment lorsqu’elles sont investies dans des titres de jeunes entreprises innovantes éligibles selon les conditions du texte. Le dispositif est prévu pour les souscriptions concernées réalisées entre le 1er janvier 2024 et le 31 décembre 2028.
Ce taux ne signifie pas qu’un versement dans n’importe quel FCPI ouvre automatiquement droit à 30 % de réduction. L’assiette dépend notamment de la fraction du fonds effectivement investie dans les entreprises éligibles, des frais d’entrée et du régime juridique du millésime. Nous vérifions donc la documentation du fonds et la date de souscription avant de présenter un avantage fiscal.
Pourquoi deux FCPI peuvent-ils avoir des avantages fiscaux différents ?
leur quota d’investissement éligible peut différer ;
les entreprises financées peuvent relever de régimes distincts ;
le millésime et la date de souscription peuvent modifier les règles applicables ;
les frais d’entrée peuvent ne pas être retenus dans l’assiette ;
les plafonds personnels du contribuable doivent également être pris en compte.
Il n’existe pas de rendement garanti. La performance dépend principalement de la capacité de la société de gestion à sélectionner des entreprises innovantes capables de se développer puis d’être revendues dans de bonnes conditions. Les résultats peuvent être très dispersés d’un fonds à l’autre et d’un millésime à l’autre.
La réduction d’impôt est un avantage à l’entrée ; elle ne doit pas être confondue avec la performance financière du fonds. Une perte sur les participations, des frais élevés ou une liquidation défavorable peuvent conduire à une performance globale négative malgré l’avantage fiscal initial.
Quels facteurs influencent la performance ?
qualité et prix d’entrée des participations ;
croissance des entreprises financées ;
diversification sectorielle et géographique ;
capacité de la société de gestion à céder les participations ;
niveau des frais sur toute la durée de vie ;
conjoncture du capital-investissement et marchés de sortie.
Comment comparer les FCPI avant d’investir ?
Les recherches « meilleur FCPI », « comparatif FCPI » ou « classement FCPI » doivent être abordées avec prudence : un classement historique ne suffit pas pour choisir un millésime futur. Nous préférons comparer les fonds selon des critères vérifiables.
Critère
Points à examiner
Fiscalité
Fondement légal, taux, assiette, quota éligible et conditions de conservation.
StratégieSecteurs, maturité des entreprises, diversification et taille des investissements.
ÉquipeExpérience de la société de gestion sur l’innovation et le non coté.
FraisFrais de souscription, gestion et autres coûts sur toute la durée du fonds.
DuréeDurée de vie contractuelle, prorogations possibles et calendrier de liquidation.
RisquesPerte en capital, illiquidité, concentration, valorisation et risque fiscal.
HistoriqueRésultats des anciens millésimes lorsqu’ils sont disponibles, sans les extrapoler.
Combien de temps l’argent est-il bloqué dans un FCPI ?
La durée de conservation nécessaire au maintien de l’avantage fiscal et la durée économique réelle du fonds sont deux choses différentes. L’AMF rappelle que les FCPI investissent principalement dans des actifs non cotés, peu liquides, et que la durée effective de blocage peut dépasser les cinq années de conservation fiscale minimale.
La société de gestion doit progressivement céder les participations avant de distribuer les liquidités aux porteurs. Cette phase de liquidation peut être prolongée lorsque les conditions de marché ne permettent pas une cession satisfaisante.
Peut-on revendre ses parts avant la liquidation ?
La revente anticipée est généralement difficile et peut être limitée par le règlement du fonds. Il ne faut donc pas investir une somme susceptible d’être nécessaire à court ou moyen terme.
Quels sont les risques d’un FCPI ?
Perte en capital : la valeur des entreprises financées peut baisser ou devenir nulle.
Illiquidité : les parts ne disposent pas d’un marché liquide comparable à celui des actions cotées.
Durée : le remboursement peut intervenir bien après la durée fiscale minimale.
Valorisation : les entreprises non cotées sont plus difficiles à valoriser.
Concentration : certains fonds peuvent être exposés à quelques secteurs ou participations.
Frais : ils réduisent la performance nette et doivent être comparés sur toute la durée.
Risque fiscal : le non-respect des conditions peut remettre en cause tout ou partie de l’avantage attendu.
Que deviennent les anciens FCPI ?
Les anciens millésimes restent soumis aux règles et engagements applicables lors de leur souscription. Une réforme fiscale ultérieure ne transforme pas automatiquement leurs taux, leurs quotas ni leurs conditions de conservation.
Pour analyser un ancien FCPI, il faut donc retrouver sa documentation d’origine, son règlement, les éventuelles prorogations et les communications de la société de gestion sur la liquidation.
Le régime renforcé de l’article 199 terdecies-0 A bis prévoit un taux de 30 % pour les souscriptions qui répondent à ses conditions. Le taux réellement applicable à un fonds doit néanmoins être vérifié selon son quota éligible, sa documentation et la date de souscription.
Faut-il investir dans un FCPI uniquement pour défiscaliser ?
Non. L’investissement doit rester cohérent avec votre horizon, votre capacité à supporter une perte, votre besoin de liquidité et la part de non coté déjà détenue. L’avantage fiscal ne suffit pas à rendre un fonds pertinent.
Un FCPI peut-il perdre de la valeur malgré la réduction d’impôt ?
Oui. Le capital n’est pas garanti et la perte peut être importante. L’avantage fiscal réduit le coût économique initial mais n’annule pas le risque d’investissement.
Quelle différence entre FCPI et FIP ?
Le FCPI finance des entreprises innovantes selon les critères prévus par la réglementation, tandis que le FIP obéit à des règles d’investissement territoriales. Leurs régimes fiscaux et leur univers d’investissement ne doivent pas être confondus.
Comment choisir un FCPI ?
Nous analysons la stratégie, l’équipe de gestion, le quota éligible, les frais, la durée, les anciens millésimes disponibles, les risques et la cohérence avec le patrimoine de l’investisseur.
Informations générales à caractère pédagogique. Elles ne constituent pas un conseil fiscal, juridique ou financier personnalisé. Les caractéristiques d’un fonds doivent être vérifiées au moment de la souscription.
Informations pour votre vie privée et utilisation des Cookies
Nous utilisons des cookies pour proposer une meilleure expérience sur notre site web et mesurer son audience. Vous avez la possibilité de vous opposer à l'utilisation de ces cookies si vous le souhaitez.
Informations pour votre vie privée et utilisation des Cookies
Reduction-impots.fr utilise des cookies pour améliorer votre expérience de navigation sur son site. Les cookies classés comme nécessaires sont stockés sur votre navigateur car ils sont essentiels pour les fonctionnalités de base du site Web. Nous utilisons également des cookies tiers qui nous aident à analyser et à comprendre comment vous utilisez notre site. Ces cookies ne seront stockés dans votre navigateur qu'avec votre consentement.
Vous avez également la possibilité de désactiver ces cookies. Mais la désactivation de certains de ces cookies peut affecter votre expérience de navigation.
Les cookies nécessaires sont absolument essentiels au bon fonctionnement du site Web. Ces cookies assurent les fonctionnalités de base et les fonctions de sécurité du site Web, de manière anonyme.
Cookie
Durée
Description
cookielawinfo-checbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-advertisement
1 year
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Advertisement".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
_GRECAPTCHA
5 months 27 days
This cookie is set by Google. In addition to certain standard Google cookies, reCAPTCHA sets a necessary cookie (_GRECAPTCHA) when executed for the purpose of providing its risk analysis.
__cfduid
1 month
The cookie is used by cdn services like CloudFare to identify individual clients behind a shared IP address and apply security settings on a per-client basis. It does not correspond to any user ID in the web application and does not store any personally identifiable information.
__hssrc
session
This cookie is set by Hubspot. According to their documentation, whenever HubSpot changes the session cookie, this cookie is also set to determine if the visitor has restarted their browser. If this cookie does not exist when HubSpot manages cookies, it is considered a new session.
Les cookies dis fonctionnels permettent l’utilisation de fonctionnalités tels que le partage de contenus sur des plateformes (médiaux sociaux) et toutes fonctions relatives.
Cookie
Durée
Description
__hssc
30 minutes
This cookie is set by HubSpot. The purpose of the cookie is to keep track of sessions. This is used to determine if HubSpot should increment the session number and timestamps in the __hstc cookie. It contains the domain, viewCount (increments each pageView in a session), and session start timestamp.
Ces cookies sont utilisés pour comprendre et analyser les indicateurs clés de performance sur un site en vue d’aider à offrir une meilleure expérience aux visiteurs.
Cookie
Durée
Description
YSC
session
This cookies is set by Youtube and is used to track the views of embedded videos.
Les cookies analytiques sont utilisés pour comprendre comment les visiteurs interagissent avec le site Web. Ces cookies aident à fournir des informations sur les mesures du nombre de visiteurs, du taux de rebond, de la source du trafic, etc.
Cookie
Durée
Description
hubspotutk
1 year 24 days
This cookie is used by HubSpot to keep track of the visitors to the website. This cookie is passed to Hubspot on form submission and used when deduplicating contacts.
pardot
past
The cookie is set when the visitor is logged in as a Pardot user.
_ga
2 years
This cookie is installed by Google Analytics. The cookie is used to calculate visitor, session, campaign data and keep track of site usage for the site's analytics report. The cookies store information anonymously and assign a randomly generated number to identify unique visitors.
_gid
1 day
This cookie is installed by Google Analytics. The cookie is used to store information of how visitors use a website and helps in creating an analytics report of how the website is doing. The data collected including the number visitors, the source where they have come from, and the pages visted in an anonymous form.
_uetsid
1 day
This cookies are used to collect analytical information about how visitors use the website. This information is used to compile report and improve site.
__hstc
1 year 24 days
This cookie is set by Hubspot and is used for tracking visitors. It contains the domain, utk, initial timestamp (first visit), last timestamp (last visit), current timestamp (this visit), and session number (increments for each subsequent session).
Ces cookies sont utilisés pour analyser les visites relevant de campagnes marketing. Ils trackent les visites and collectent l’information pour personnaliser l’expérience.
Cookie
Durée
Description
fr
3 months
The cookie is set by Facebook to show relevant advertisments to the users and measure and improve the advertisements. The cookie also tracks the behavior of the user across the web on sites that have Facebook pixel or Facebook social plugin.
IDE
1 year 24 days
Used by Google DoubleClick and stores information about how the user uses the website and any other advertisement before visiting the website. This is used to present users with ads that are relevant to them according to the user profile.
MUID
1 year 24 days
Used by Microsoft as a unique identifier. The cookie is set by embedded Microsoft scripts. The purpose of this cookie is to synchronize the ID across many different Microsoft domains to enable user tracking.
test_cookie
15 minutes
This cookie is set by doubleclick.net. The purpose of the cookie is to determine if the user's browser supports cookies.
VISITOR_INFO1_LIVE
5 months 27 days
This cookie is set by Youtube. Used to track the information of the embedded YouTube videos on a website.
_fbp
3 months
This cookie is set by Facebook to deliver advertisement when they are on Facebook or a digital platform powered by Facebook advertising after visiting this website.