01 · CAPITAL
Infrastructure equity
Le fonds prend des participations dans des sociétés ou véhicules détenant des actifs d’infrastructure.
À examiner : valorisation, gouvernance, cash-flows, levier et conditions de sortie.

Guide infrastructures · 2026
L’investissement en infrastructures consiste à financer ou détenir des actifs et entreprises liés au fonctionnement de l’économie : énergie, transport, réseaux numériques, télécommunications ou équipements collectifs. Selon les fonds, l’exposition peut prendre la forme de capital, de dette ou d’une combinaison des deux.
Capital non garanti · Horizon long · Liquidité souvent limitée
Trois questions avant d’investir
01 · Quel actif ?
Énergie, transport, numérique, services collectifs ou infrastructure spécialisée.
02 · Quel risque ?
Construction, exploitation, réglementation, financement et contreparties.
03 · Quelle structure ?
Capital, dette, FPCI, FPS ou autre véhicule selon la documentation.
À retenir : « infrastructures » décrit un univers d’investissement, pas un niveau de risque unique. Deux fonds peuvent investir dans le même secteur avec des profils très différents selon le stade des actifs, leur financement, les contrats et la durée de détention.
01 · Les fondamentaux
Les infrastructures regroupent des actifs ou entreprises qui assurent des fonctions essentielles ou structurantes pour l’économie. Il peut s’agir de réseaux électriques, d’installations de production ou de stockage d’énergie, d’infrastructures de transport, de fibre, de tours télécoms, de centres de données ou d’autres équipements collectifs.
Un fonds peut intervenir lors de la création d’un actif, de son développement, de son exploitation, de sa rénovation ou de son refinancement. Le modèle économique dépend alors du prix payé, du niveau d’endettement, de la qualité des contrats, de la demande pour le service rendu et du cadre réglementaire.
L’AMF inclut notamment le capital-investissement et la dette privée d’entreprise ou d’infrastructure dans son étude des actifs financiers non cotés commercialisés à des clients non professionnels. Elle rappelle que les performances sont hétérogènes et que les performances passées ne préjugent pas des performances futures.[1]
L’actif : ce qui est financé ou détenu.
La stratégie : capital, dette, greenfield, brownfield, transition énergétique, numérique…
Le véhicule : FPCI, FPS ou autre structure. Le véhicule ne suffit pas à décrire le risque économique.
02 · Choisir une exposition
Le nom du secteur ne permet pas de déduire le niveau de risque. Le stade du projet, le rang du financement et la nature des revenus peuvent modifier profondément le profil d’un fonds.
01 · CAPITAL
Le fonds prend des participations dans des sociétés ou véhicules détenant des actifs d’infrastructure.
À examiner : valorisation, gouvernance, cash-flows, levier et conditions de sortie.
02 · FINANCEMENT
Le fonds finance des entreprises ou projets d’infrastructure par la dette.
À examiner : rang, sûretés, maturité, taux, qualité du crédit et capacité de remboursement.
03 · DÉVELOPPEMENT
Exposition à des actifs à construire ou à mettre en service. La création de valeur dépend en partie de la bonne exécution du projet.
À examiner : délais, coûts, autorisations, raccordement et mise en exploitation.
04 · EXPLOITATION
Actifs déjà construits ou exploités, parfois avec un historique de revenus plus important.
À examiner : qualité des contrats, maintenance, réglementation, demande et prix d’acquisition.
03 · Comparer les profils
Repères généraux : la documentation de chaque fonds et de chaque actif prévaut.
| Approche | Source de valeur ou de revenu | Horizon | Point de vigilance |
|---|---|---|---|
| Equity | Résultats opérationnels, distributions et valeur de revente | Souvent long | Valorisation, levier et conditions de sortie |
| Dette | Intérêts et remboursement du capital | Selon maturité | Défaut, rang, sûretés et refinancement |
| Greenfield | Création et montée en puissance d’un actif | Long | Construction, permis, délais et coûts |
| Brownfield | Exploitation d’un actif existant | Long | Qualité des revenus, maintenance et prix payé |
| Transition / numérique | Croissance d’actifs liés à de nouveaux besoins | Variable | Technologie, réglementation, concurrence et obsolescence |
04 · Les grands secteurs
Production, stockage, réseaux électriques, chaleur, efficacité énergétique ou autres actifs liés à la transition énergétique, selon le mandat du fonds.
Routes, rail, ports, aéroports, mobilité ou actifs spécialisés. Le risque peut dépendre de la fréquentation, des concessions ou des contrats.
Fibre, tours télécoms, centres de données et autres infrastructures numériques. Les besoins de capacité ne suppriment pas le risque technologique ou concurrentiel.
Certains fonds financent des infrastructures sociales, environnementales ou spécialisées. Leur modèle économique et leurs contreparties doivent être examinés au cas par cas.
05 · Explorer les véhicules
Un FPCI ou un FPS n’est pas automatiquement un fonds d’infrastructures. Ces catalogues présentent les fiches publiées sur le site ; il faut vérifier la stratégie réelle, les actifs sous-jacents, la disponibilité et les conditions de souscription de chaque fonds.
Disponibilité et conditions à confirmer avec le cabinet. Disponibilité et conditions à confirmer avec le cabinet.notre sélection de FPCI
 Altaroc Odyssey 2026 SLPDécouvrir le produit
 FPCI Trail entrepreneursDécouvrir le produit
 FPCI Altaroc Odyssey 2025Découvrir le produit
 FPCI Altaroc Odyssey 2024Découvrir le produit
 FPCI Apax Development Fund 2Découvrir le produit
 FPCI Altaroc Global 2023Découvrir le produit
 FPCI Elevation GrowthDécouvrir le produit
 FPCI MiriadDécouvrir le produit
 Altaroc Global 2022Découvrir le produit
notre sélection de FPS
 FPS 123 AeroAsset 4Découvrir le produit
 FPS Pams Credit Solutions ELTIFDécouvrir le produit
 FPS Opale Capital Direct LendingDécouvrir le produit
 Tikehau Aéro Partenaires II FeederDécouvrir le produit
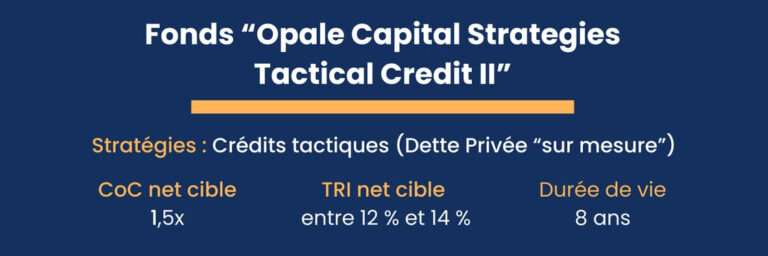 Opale Capital Credits Tactiques 2Découvrir le produit
 Opale Capital Strategies Credits TactiquesDécouvrir le produit
 FPS Mirova Environnement Acceleration CapitalDécouvrir le produit
 Le FPS Unipharma IIIDécouvrir le produit
 FPS Eres IVDécouvrir le produit
06 · Décider en connaissance de cause
Comme pour les autres actifs non cotés, la performance historique ne suffit pas pour évaluer un fonds. L’AMF souligne l’hétérogénéité des performances et l’importance d’une information claire sur les résultats et les frais.[1]
La valeur d’un actif, d’une société ou d’une créance peut diminuer. Le capital n’est pas garanti.
Les actifs sont souvent peu liquides et détenus sur plusieurs années. Une sortie anticipée peut être impossible ou défavorable.
Les projets en développement peuvent subir des retards, surcoûts, problèmes techniques ou difficultés d’autorisation.
Tarifs, concessions, autorisations et politiques publiques peuvent modifier l’économie d’un actif.
L’endettement et le coût du financement peuvent amplifier les difficultés et réduire la valeur des fonds propres.
Une partie importante des revenus peut dépendre d’un opérateur, d’un client, d’un concédant ou d’un acheteur d’énergie.
07 · Notre grille de lecture
Durée : période d’investissement, détention, prorogations et calendrier de liquidation.
Valorisation : fréquence, méthodologie et hypothèses utilisées.
Frais : souscription, gestion, fonds sous-jacents, carried interest ou autres mécanismes.
Équipe : expérience sur les secteurs visés, les cycles de financement et les sorties effectivement réalisées.
08 · Selon votre projet
Certains fonds d’infrastructures peuvent être étudiés pour une poche de long terme lorsque la société dispose d’une trésorerie structurellement excédentaire. Ils ne remplacent pas les liquidités nécessaires à l’exploitation ou aux échéances proches.
Le seul fait qu’un fonds investisse dans des infrastructures ne permet pas de conclure à son éligibilité au remploi de l’article 150-0 B ter. La stratégie, les actifs et la documentation juridique doivent être analysés spécifiquement.
09 · Questions fréquentes
Non. Certains actifs disposent de revenus relativement prévisibles, mais d’autres sont exposés à la construction, au trafic, aux prix de marché, à la réglementation, à la technologie ou au refinancement. Le terme « infrastructure » ne suffit pas à qualifier le risque.
Pas exactement. Un fonds d’infrastructure en capital peut relever de l’univers du capital-investissement, mais sa spécialisation porte sur les actifs et entreprises d’infrastructure. La stratégie peut aussi être mise en œuvre par la dette.
Oui. L’AMF inclut notamment la dette privée d’infrastructure parmi les actifs financiers non cotés étudiés dans son panorama des fonds commercialisés à des clients non professionnels.[1]
Pas nécessairement. Les stratégies non cotées sont souvent conçues pour un horizon long et leurs modalités de rachat peuvent être limitées. Il faut vérifier la durée, les prorogations, les fenêtres de sortie et les éventuelles restrictions dans la documentation du fonds.
Non. Le FPS est un véhicule juridique pouvant mettre en œuvre différentes stratégies. L’instruction AMF DOC-2012-06 encadre notamment ses modalités de déclaration et d’information, mais la stratégie d’investissement doit être lue dans la documentation du fonds.[2]
Votre projet patrimonial
Nous analysons la stratégie, les actifs sous-jacents, les contrats, le financement, la durée et les conditions de sortie avant d’évaluer la place éventuelle d’un fonds dans votre patrimoine.
Mise à jour : 30 septembre 2026. Cette page présente des informations générales et non une recommandation personnalisée. Les caractéristiques d’un fonds, sa disponibilité, ses risques, ses frais et ses conditions de sortie doivent être vérifiés dans sa documentation avant toute décision.
