01 · FINANCEMENT DIRECT
Direct lending
Prêts accordés directement à des entreprises, souvent en dehors d’une émission obligataire publique.
À examiner : qualité du crédit, covenants, concentration et garanties.

Guide dette privée · 2026
La dette privée, ou private credit, regroupe des financements négociés hors des marchés obligataires cotés. L’investisseur apporte du capital à un fonds qui prête ensuite à des entreprises ou finance certaines opérations. Le potentiel de rémunération s’accompagne d’un risque de crédit, d’une liquidité souvent réduite et d’une valorisation moins transparente que sur les marchés cotés.
Capital non garanti · Risque de défaut · Liquidité limitée
Le mécanisme, en trois étapes
01 · L’investisseur
Souscrit un fonds et accepte son horizon de placement.
02 · Le fonds
Sélectionne, structure et suit les financements.
03 · Les emprunteurs
Versent les intérêts et remboursent le capital selon les contrats, sous réserve de leur solvabilité.
À retenir : le terme « dette privée » ne désigne ni un niveau de risque précis ni un rendement garanti. Le rang de la créance, les sûretés, la qualité des emprunteurs, le levier, la concentration et les modalités de sortie doivent être examinés fonds par fonds.
01 · Les fondamentaux
La dette privée correspond à des créances qui ne sont pas négociées en continu sur un marché obligataire coté. Les financements peuvent servir à une acquisition, à la croissance d’une entreprise, à un refinancement ou à une situation particulière. La rémunération provient principalement des intérêts et, selon les structures, de commissions ou d’autres mécanismes prévus par la documentation.
Pour l’investisseur, le sujet central n’est pas seulement le taux servi : il faut analyser la capacité de remboursement des emprunteurs, les protections contractuelles et la possibilité réelle de sortir du fonds. En septembre 2026, les autorités européennes continuent d’attirer l’attention sur la croissance du crédit privé, son manque relatif de transparence, les valorisations peu fréquentes et les risques de liquidité en période de stress.[1]
La stratégie : direct lending, dette senior, unitranche, mezzanine, crédit tactique…
Le véhicule : FPS, FPCI ou autre structure autorisée par sa documentation.
L’enveloppe : détention directe ou contrat éventuel. L’enveloppe ne transforme pas une créance risquée en actif garanti.
02 · Choisir une exposition
Les appellations commerciales ne suffisent pas à mesurer le risque. Deux fonds relevant de la même famille peuvent présenter des emprunteurs, des sûretés, un niveau de levier et une liquidité très différents.
01 · FINANCEMENT DIRECT
Prêts accordés directement à des entreprises, souvent en dehors d’une émission obligataire publique.
À examiner : qualité du crédit, covenants, concentration et garanties.
02 · PRIORITÉ
Créances bénéficiant en principe d’un rang de remboursement supérieur aux dettes subordonnées, selon la structure juridique de l’opération.
À examiner : sûretés effectives, niveau d’endettement global et valeur des actifs financés.
03 · STRUCTURATION
Financement réunissant dans une même tranche des caractéristiques qui auraient pu être réparties entre plusieurs niveaux de dette.
À examiner : rang économique réel, prix du risque et protections contractuelles.
04 · RISQUE ACCRU
Financements subordonnés, opportunistes ou liés à des situations spéciales. Ils peuvent rechercher une rémunération plus élevée en contrepartie d’un risque supérieur.
À examiner : scénario de remboursement, récupération en cas de défaut et complexité juridique.
03 · Comparer les profils
Ce tableau fournit des repères généraux. La documentation de chaque fonds prévaut.
| Stratégie | Position économique | Liquidité | Point de vigilance |
|---|---|---|---|
| Direct lending | Créancier direct d’entreprises | Souvent faible | Qualité des emprunteurs et concentration |
| Dette senior | Rang prioritaire selon la structure | Souvent faible | Valeur réelle des sûretés et levier total |
| Unitranche | Tranche unique mêlant plusieurs niveaux de risque | Souvent faible | Comprendre le rang et le prix du risque |
| Mezzanine / subordonnée | Rang inférieur aux créances senior | Faible | Récupération potentiellement plus faible en cas de défaut |
| Crédit tactique | Opérations particulières ou opportunistes | Variable mais souvent limitée | Complexité, concentration et scénario de sortie |
04 · Explorer les véhicules
Un FPCI ou un FPS n’est pas automatiquement un fonds de dette privée : sa stratégie réelle doit être vérifiée dans sa documentation. Ces catalogues permettent d’explorer les fiches publiées sur le site ; la disponibilité et les conditions de souscription doivent être confirmées pour chaque fonds.
Disponibilité et conditions à confirmer avec le cabinet. Disponibilité et conditions à confirmer avec le cabinet.notre sélection de FPCI
 Altaroc Odyssey 2026 SLPDécouvrir le produit
 FPCI Trail entrepreneursDécouvrir le produit
 FPCI Altaroc Odyssey 2025Découvrir le produit
 FPCI Altaroc Odyssey 2024Découvrir le produit
 FPCI Apax Development Fund 2Découvrir le produit
 FPCI Altaroc Global 2023Découvrir le produit
 FPCI Elevation GrowthDécouvrir le produit
 FPCI MiriadDécouvrir le produit
 Altaroc Global 2022Découvrir le produit
notre sélection de FPS
 FPS 123 AeroAsset 4Découvrir le produit
 FPS Pams Credit Solutions ELTIFDécouvrir le produit
 FPS Opale Capital Direct LendingDécouvrir le produit
 Tikehau Aéro Partenaires II FeederDécouvrir le produit
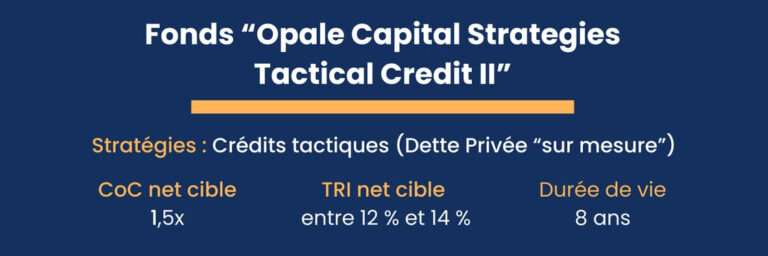 Opale Capital Credits Tactiques 2Découvrir le produit
 Opale Capital Strategies Credits TactiquesDécouvrir le produit
 FPS Mirova Environnement Acceleration CapitalDécouvrir le produit
 Le FPS Unipharma IIIDécouvrir le produit
 FPS Eres IVDécouvrir le produit
05 · Décider en connaissance de cause
Les autorités européennes soulignent notamment les enjeux de transparence, de valorisation, de levier et de liquidité dans le crédit privé.[1]
L’emprunteur peut ne plus payer les intérêts ou ne pas rembourser tout ou partie du capital. Une sûreté n’élimine pas ce risque.
Les prêts non cotés se revendent difficilement. Le rachat des parts peut être impossible, limité ou différé selon le fonds.
L’absence de cotation continue rend l’évaluation plus complexe. Une valeur peu volatile ne signifie pas que le risque économique est faible.
Le fonds ou les sociétés financées peuvent utiliser de la dette, ce qui peut amplifier les pertes en période défavorable.
Quelques emprunteurs, secteurs ou géographies peuvent représenter une part importante du portefeuille.
Le taux fixe ou variable, les couvertures et les devises peuvent modifier sensiblement le profil de performance et de risque.
06 · Notre grille de lecture
Durée et rachats : fonds fermé, fenêtres de liquidité, préavis, gates ou suspension possible.
Frais : souscription, gestion, éventuels frais des fonds sous-jacents et mécanismes de surperformance.
Reporting : fréquence, méthode de valorisation, défauts, restructurations et taux de récupération.
Expérience du gérant : capacité à traverser plusieurs cycles de crédit, et pas seulement à lever des capitaux.
07 · Selon votre projet
Pour une société ou une holding disposant d’une trésorerie structurellement excédentaire, certains fonds peuvent être étudiés à moyen ou long terme. Ils ne doivent pas être assimilés à une trésorerie immédiatement disponible : le risque de perte et l’horizon de blocage doivent rester compatibles avec les besoins d’exploitation.
Le seul fait qu’un fonds investisse en dette privée ne suffit pas à le rendre éligible au remploi de l’article 150-0 B ter. L’éligibilité doit être vérifiée sur la structure du fonds, ses investissements et sa documentation. Nous séparons donc l’analyse fiscale de l’analyse financière du fonds.
08 · Questions fréquentes
Pas nécessairement. Une créance senior sécurisée et une dette subordonnée ou opportuniste n’ont pas le même profil. Le risque dépend de la qualité des emprunteurs, du rang, des garanties, du levier et de la diversification.
Souvent non. De nombreux fonds sont fermés ou prévoient des possibilités de rachat limitées. Les règles de sortie, les délais et les éventuels mécanismes de suspension doivent être lus avant la souscription.
Non. Les intérêts contractuels peuvent être réduits par des défauts, restructurations, frais ou pertes. Certains fonds distribuent les revenus, d’autres les capitalisent. La politique annoncée n’est pas une garantie de distribution.
Non. Le FPS est un véhicule juridique pouvant mettre en œuvre des stratégies différentes. L’instruction AMF DOC-2012-06 encadre notamment les modalités de déclaration, de prospectus et d’information périodique des fonds professionnels spécialisés.[2]
Votre projet patrimonial
Un fonds de dette privée doit être choisi à partir de sa stratégie, de ses emprunteurs, de sa liquidité et de ses risques, et non sur la seule base d’un objectif de rendement.
Mise à jour : 30 septembre 2026. Cette page présente des informations générales et non une recommandation personnalisée. Les caractéristiques d’un fonds, sa disponibilité, ses risques, ses frais et ses conditions de sortie doivent être vérifiés dans sa documentation avant toute décision.
