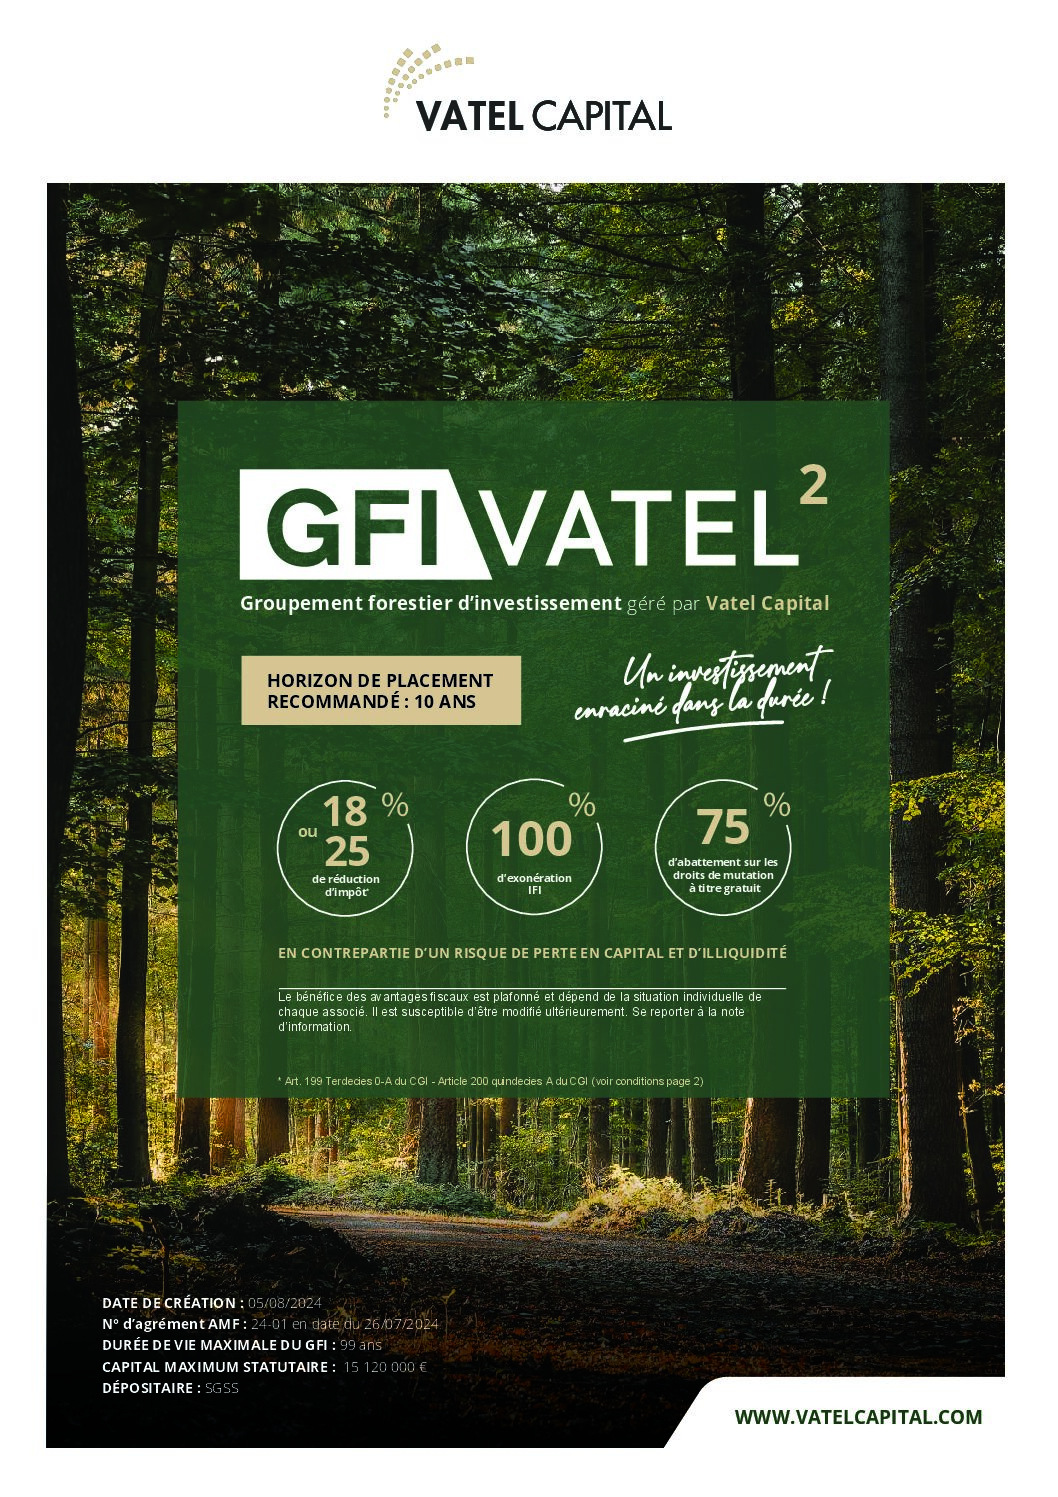
Couverture de la documentation Vatel Capital, octobre 2026. Les conditions fiscales sont détaillées ci-dessous.
Le GFI Vatel 2 est un Groupement Forestier d’Investissement géré par Vatel Capital, dédié à l’acquisition et à la gestion de forêts françaises. Également désigné GFI Vatel II, il s’envisage sur le long terme, avec un risque de perte en capital et de non-liquidité.
1 000 €Souscription minimale indiquée dans la documentation.
18 % ou 25 %Réduction IR-PME ou crédit d’impôt DEFI Forêt, selon le régime retenu et sous conditions.
10 ansHorizon de placement recommandé.
Caractéristiques du GFI Vatel 2
Le GFI Vatel 2 bénéficie de l’agrément AMF GFI n°24-01 du 26 juillet 2024. Il investit dans des forêts françaises gérées selon les critères de certification PEFC, avec une approche de gestion durable. L’agrément ne constitue pas une garantie de rendement, de capital ou d’avantage fiscal.
La documentation d’octobre 2026 distingue une période de blocage d’au moins six ans pour l’option IR-PME et d’au moins huit ans pour l’option DEFI Forêt. Les échéances précises sont détaillées ci-dessous. Une détention plus longue peut être nécessaire : la sortie dépend de l’existence d’une contrepartie.
Réduction de 18 % ou crédit d’impôt de 25 % : quelles différences ?
Vatel Capital présente deux régimes pour la souscription au GFI Vatel II. Ces avantages sont alternatifs pour une même souscription : les taux ne s’additionnent pas. Nous vérifions le régime adapté, l’assiette éligible et les plafonds disponibles avant toute opération.
Comparaison des deux options fiscales présentées pour le GFI Vatel II
Point à comparer
IR-PME : réduction de 18 %
DEFI Forêt : crédit de 25 %
Nature de l’avantage
Réduction de l’impôt sur le revenu dû, sous conditions.
Crédit d’impôt au titre des souscriptions forestières éligibles, sous conditions.
Plafond annuel d’investissement retenu
50 000 € pour une personne seule ; 100 000 € pour un couple soumis à imposition commune.
6 250 € pour une personne seule ; 12 500 € pour un couple marié ou pacsé soumis à imposition commune. Ce plafond s’apprécie avec les autres acquisitions et souscriptions forestières de même catégorie.
Conservation et rachat
La plaquette prévoit l’exercice du droit au rachat à partir du 31 décembre de la sixième année suivant la souscription.
Les parts doivent être conservées jusqu’au 31 décembre de la huitième année suivant la souscription.
Les taux s’appliquent à l’assiette éligible, hors droits d’entrée selon la présentation de Vatel Capital. Les plafonds ci-dessus sont des plafonds d’investissement pris en compte, et non des montants d’économie d’impôt. La situation du foyer et le plafonnement global des avantages fiscaux doivent également être examinés.
Conditions propres au crédit d’impôt DEFI Forêt
Le dispositif relève de l’article 200 quindecies du Code général des impôts. Il concerne notamment les personnes physiques fiscalement domiciliées en France qui souscrivent des parts de groupements forestiers éligibles. Outre la conservation des parts, le groupement doit respecter ses engagements de gestion durable, notamment l’application d’un plan simple de gestion agréé ou d’un règlement type de gestion approuvé pendant quinze ans, selon les conditions du texte.
Pour une souscription réalisée en 2026, l’engagement DEFI de conservation court ainsi jusqu’au 31 décembre 2034. Le respect de cette échéance ne garantit ni le rachat des parts ni le prix de sortie. Le bénéfice définitif de chaque avantage dépend du respect des conditions fiscales et contractuelles.
Transmission
Une exonération partielle de droits de donation ou de succession peut porter sur les trois quarts de la fraction éligible. Les conditions de détention et de gestion durable, les justificatifs ainsi que les engagements requis doivent être vérifiés lors de la transmission.
IFI
Vatel Capital présente une exclusion totale de l’assiette de l’IFI lorsque les conditions sont réunies, notamment une détention inférieure à 10 % du capital et des droits de vote et l’exercice d’une activité opérationnelle par le GFI. Ce régime doit être vérifié au cas par cas.
Frais et risques
La documentation de Vatel Capital mentionne notamment des droits d’entrée et commissions de souscription, des frais annuels de gestion ainsi que des frais liés à l’exploitation forestière. Les montants précis doivent être vérifiés dans la documentation contractuelle en vigueur au moment de la souscription.
Perte en capital : le capital investi n’est pas garanti.
Non-liquidité : la revente ou le retrait des parts dépend de l’existence d’une contrepartie et n’est pas garanti.
Risques forestiers : aléas climatiques, sanitaires, évolution de la production de bois et valeur des actifs.
Risque fiscal : les avantages peuvent être remis en cause en cas de non-respect des conditions.
Documentation du GFI Vatel II
Consultez la documentation actualisée avant toute souscription, notamment les frais, les risques, les engagements fiscaux et les modalités de retrait.
Nous pouvons vérifier l’adéquation du produit à votre fiscalité, à votre horizon de placement, à votre besoin de liquidité et à vos objectifs patrimoniaux.
Document informatif non contractuel. Le capital n’est pas garanti. Les avantages fiscaux dépendent de la réglementation en vigueur et de la situation de l’investisseur.
Informations pour votre vie privée et utilisation des Cookies
Nous utilisons des cookies pour proposer une meilleure expérience sur notre site web et mesurer son audience. Vous avez la possibilité de vous opposer à l'utilisation de ces cookies si vous le souhaitez.
Informations pour votre vie privée et utilisation des Cookies
Reduction-impots.fr utilise des cookies pour améliorer votre expérience de navigation sur son site. Les cookies classés comme nécessaires sont stockés sur votre navigateur car ils sont essentiels pour les fonctionnalités de base du site Web. Nous utilisons également des cookies tiers qui nous aident à analyser et à comprendre comment vous utilisez notre site. Ces cookies ne seront stockés dans votre navigateur qu'avec votre consentement.
Vous avez également la possibilité de désactiver ces cookies. Mais la désactivation de certains de ces cookies peut affecter votre expérience de navigation.
Les cookies nécessaires sont absolument essentiels au bon fonctionnement du site Web. Ces cookies assurent les fonctionnalités de base et les fonctions de sécurité du site Web, de manière anonyme.
Cookie
Durée
Description
cookielawinfo-checbox-analytics
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Analytics".
cookielawinfo-checbox-functional
11 months
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Functional".
cookielawinfo-checbox-others
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Other.
cookielawinfo-checkbox-advertisement
1 year
The cookie is set by GDPR cookie consent to record the user consent for the cookies in the category "Advertisement".
cookielawinfo-checkbox-necessary
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookies is used to store the user consent for the cookies in the category "Necessary".
cookielawinfo-checkbox-performance
11 months
This cookie is set by GDPR Cookie Consent plugin. The cookie is used to store the user consent for the cookies in the category "Performance".
viewed_cookie_policy
11 months
The cookie is set by the GDPR Cookie Consent plugin and is used to store whether or not user has consented to the use of cookies. It does not store any personal data.
_GRECAPTCHA
5 months 27 days
This cookie is set by Google. In addition to certain standard Google cookies, reCAPTCHA sets a necessary cookie (_GRECAPTCHA) when executed for the purpose of providing its risk analysis.
__cfduid
1 month
The cookie is used by cdn services like CloudFare to identify individual clients behind a shared IP address and apply security settings on a per-client basis. It does not correspond to any user ID in the web application and does not store any personally identifiable information.
__hssrc
session
This cookie is set by Hubspot. According to their documentation, whenever HubSpot changes the session cookie, this cookie is also set to determine if the visitor has restarted their browser. If this cookie does not exist when HubSpot manages cookies, it is considered a new session.
Les cookies dis fonctionnels permettent l’utilisation de fonctionnalités tels que le partage de contenus sur des plateformes (médiaux sociaux) et toutes fonctions relatives.
Cookie
Durée
Description
__hssc
30 minutes
This cookie is set by HubSpot. The purpose of the cookie is to keep track of sessions. This is used to determine if HubSpot should increment the session number and timestamps in the __hstc cookie. It contains the domain, viewCount (increments each pageView in a session), and session start timestamp.
Ces cookies sont utilisés pour comprendre et analyser les indicateurs clés de performance sur un site en vue d’aider à offrir une meilleure expérience aux visiteurs.
Cookie
Durée
Description
YSC
session
This cookies is set by Youtube and is used to track the views of embedded videos.
Les cookies analytiques sont utilisés pour comprendre comment les visiteurs interagissent avec le site Web. Ces cookies aident à fournir des informations sur les mesures du nombre de visiteurs, du taux de rebond, de la source du trafic, etc.
Cookie
Durée
Description
hubspotutk
1 year 24 days
This cookie is used by HubSpot to keep track of the visitors to the website. This cookie is passed to Hubspot on form submission and used when deduplicating contacts.
pardot
past
The cookie is set when the visitor is logged in as a Pardot user.
_ga
2 years
This cookie is installed by Google Analytics. The cookie is used to calculate visitor, session, campaign data and keep track of site usage for the site's analytics report. The cookies store information anonymously and assign a randomly generated number to identify unique visitors.
_gid
1 day
This cookie is installed by Google Analytics. The cookie is used to store information of how visitors use a website and helps in creating an analytics report of how the website is doing. The data collected including the number visitors, the source where they have come from, and the pages visted in an anonymous form.
_uetsid
1 day
This cookies are used to collect analytical information about how visitors use the website. This information is used to compile report and improve site.
__hstc
1 year 24 days
This cookie is set by Hubspot and is used for tracking visitors. It contains the domain, utk, initial timestamp (first visit), last timestamp (last visit), current timestamp (this visit), and session number (increments for each subsequent session).
Ces cookies sont utilisés pour analyser les visites relevant de campagnes marketing. Ils trackent les visites and collectent l’information pour personnaliser l’expérience.
Cookie
Durée
Description
fr
3 months
The cookie is set by Facebook to show relevant advertisments to the users and measure and improve the advertisements. The cookie also tracks the behavior of the user across the web on sites that have Facebook pixel or Facebook social plugin.
IDE
1 year 24 days
Used by Google DoubleClick and stores information about how the user uses the website and any other advertisement before visiting the website. This is used to present users with ads that are relevant to them according to the user profile.
MUID
1 year 24 days
Used by Microsoft as a unique identifier. The cookie is set by embedded Microsoft scripts. The purpose of this cookie is to synchronize the ID across many different Microsoft domains to enable user tracking.
test_cookie
15 minutes
This cookie is set by doubleclick.net. The purpose of the cookie is to determine if the user's browser supports cookies.
VISITOR_INFO1_LIVE
5 months 27 days
This cookie is set by Youtube. Used to track the information of the embedded YouTube videos on a website.
_fbp
3 months
This cookie is set by Facebook to deliver advertisement when they are on Facebook or a digital platform powered by Facebook advertising after visiting this website.